Vom Risiko zur Resilienz: Was die HDI Cyberstudie 2026 für den Mittelstand bedeutet
Die HDI Cyberstudie 2026: Warum jedes dritte KMU seine Existenz durch Cyberschäden gefährdet sieht – und wie Prävention und Cyberversicherung wirksam schützen.
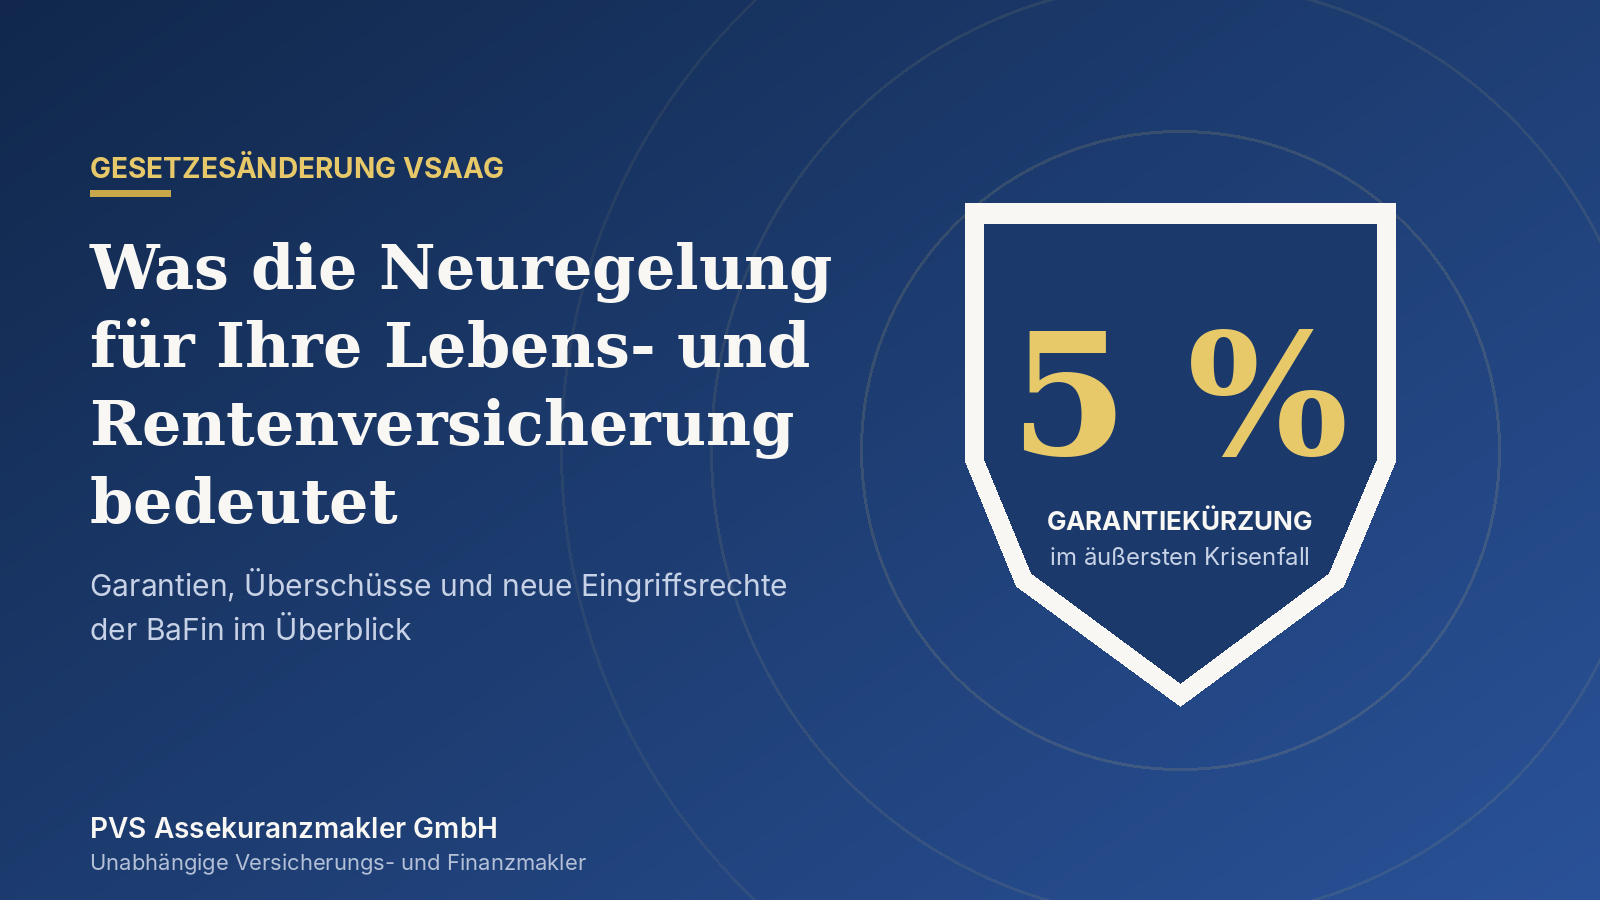
Eine Lebensversicherung soll Sicherheit geben. Sie zahlen über Jahrzehnte Beiträge ein und verlassen sich darauf, dass die garantierten Leistungen am Ende auch ausgezahlt werden. Genau deshalb ist eine Regelung besonders brisant: Gerät ein Versicherer in eine schwere finanzielle Schieflage und reichen die vorgesehenen Sicherungsmaßnahmen nicht aus, können garantierte Leistungen unter bestimmten Voraussetzungen um bis zu fünf Prozent gekürzt werden.
Für uns als unabhängige Versicherungsmakler stellt sich damit eine grundlegende Frage: Wie belastbar ist eine Garantie, wenn sie ausgerechnet im Krisenfall gekürzt werden kann?
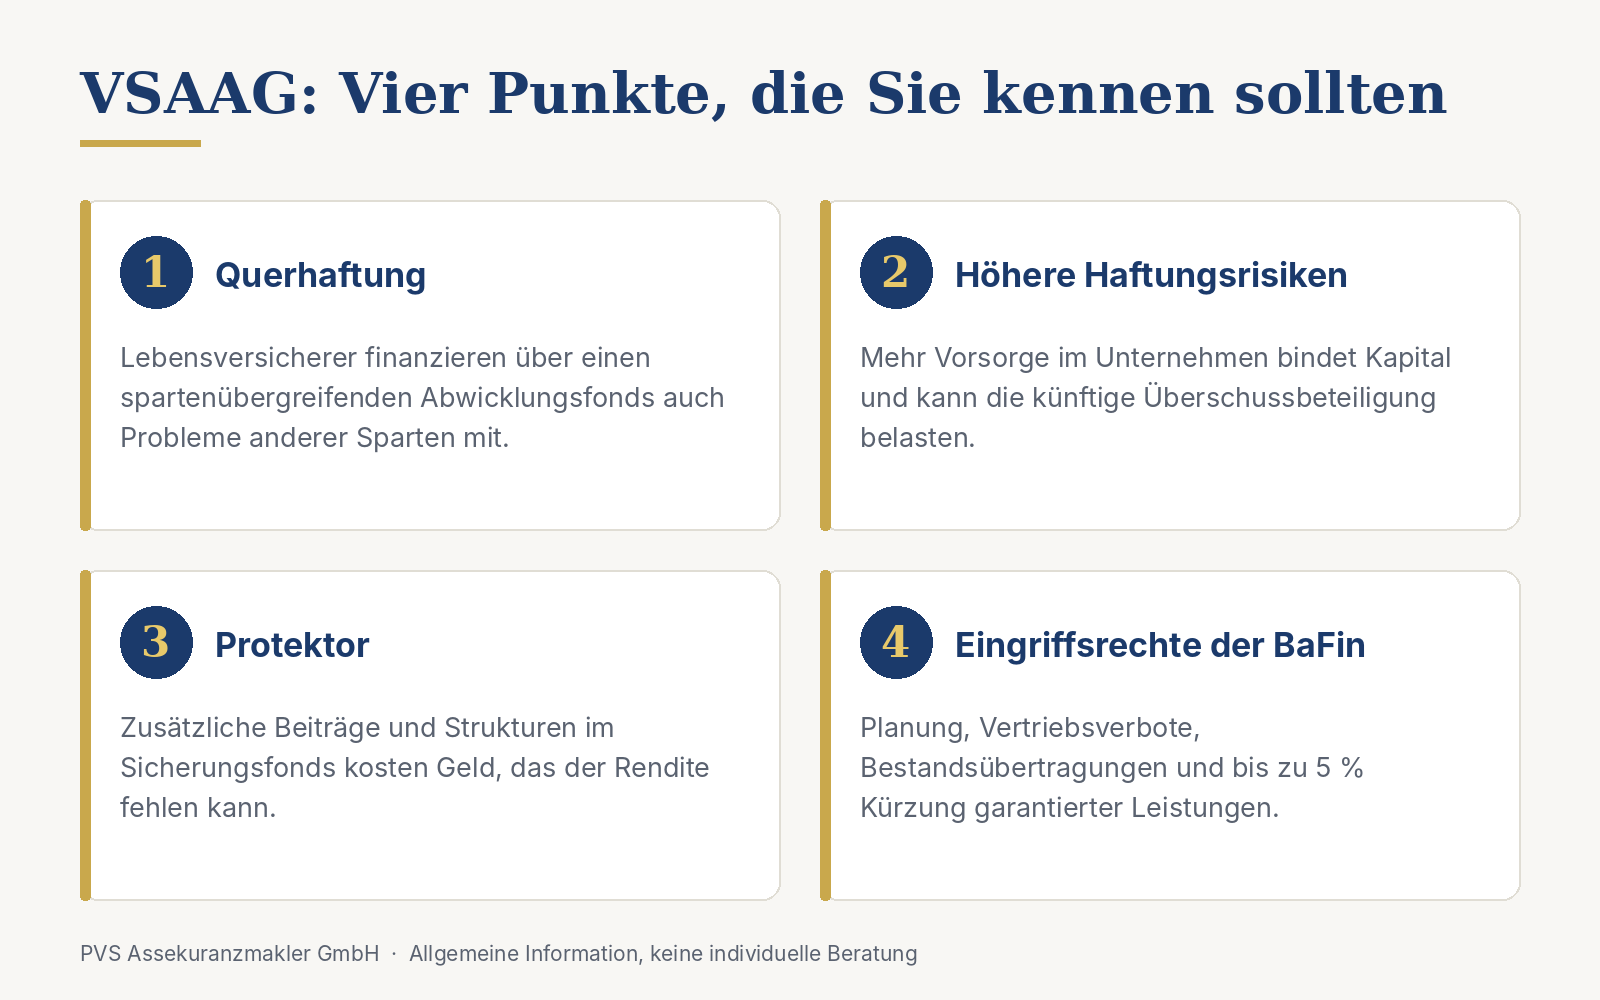
Das Versicherungs-, Sanierungs-, Abwicklungs- und Aufsichtsänderungsgesetz, kurz VSAAG, betrifft allerdings weit mehr als diese Kürzungsmöglichkeit. Neue Finanzierungsmechanismen, zusätzliche Vorsorgepflichten und weitreichende Eingriffsmöglichkeiten der BaFin können auch die Kosten und die Überschussbeteiligung von Versicherungsverträgen beeinflussen. Vier Punkte verdienen deshalb besondere Aufmerksamkeit.
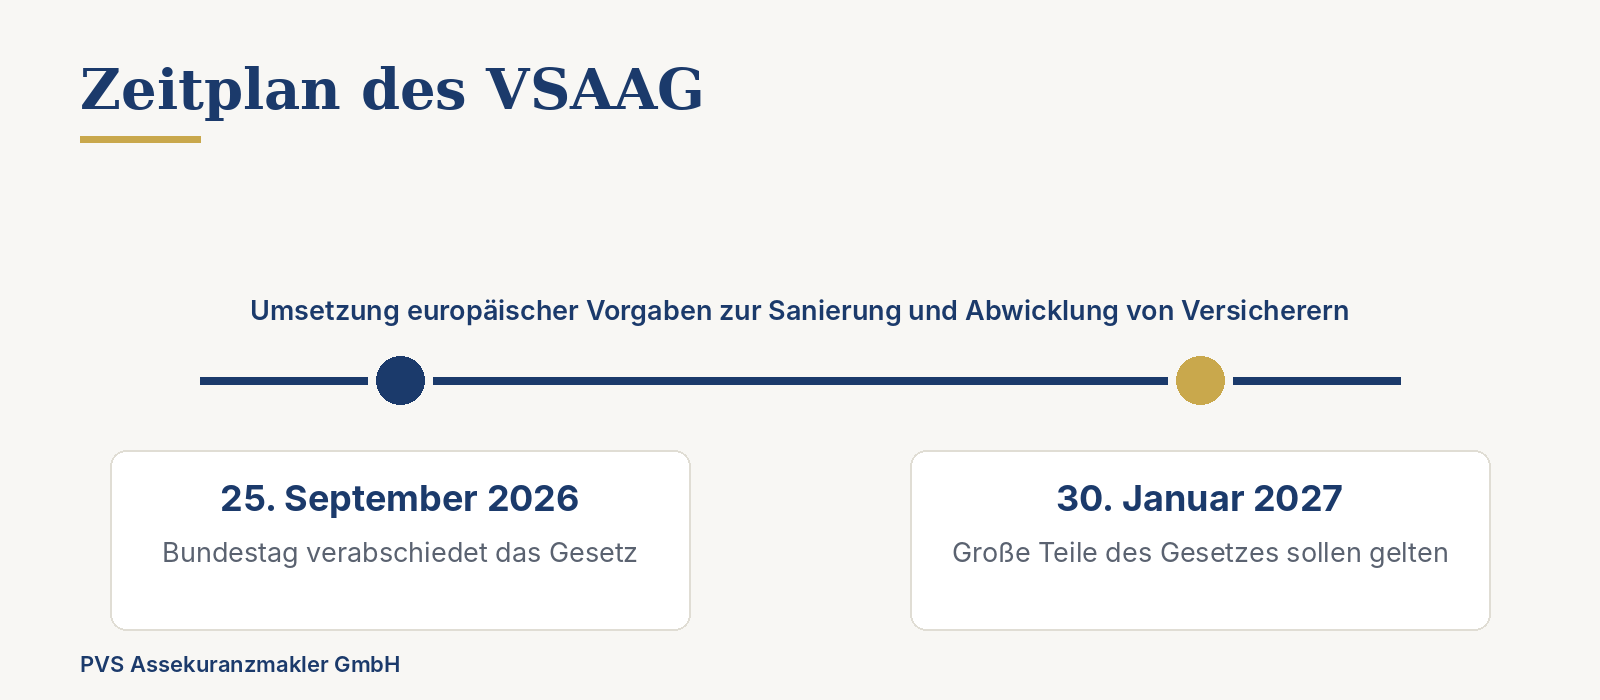
Das am 25. September 2026 vom Bundestag verabschiedete Gesetz setzt europäische Vorgaben um. Große Teile sollen ab dem 30. Januar 2027 gelten. Es geht darum, Versicherer auf Krisen vorzubereiten und im Ernstfall eine geordnete Sanierung oder Abwicklung zu ermöglichen.
Das klingt zunächst vernünftig. Niemand möchte, dass ein Versicherungsunternehmen zusammenbricht, Versicherte ohne ausreichenden Schutz zurückbleiben und anschließend der Staat mit Steuergeld einspringen muss. Entscheidend ist aber, wie dieser Schutz finanziert wird und welche Eingriffe dafür erlaubt sind.
Allein bei Lebens- und Rentenversicherungen geht es in Deutschland um mehr als 82 Millionen Verträge. Das sind Verträge, nicht ebenso viele einzelne Menschen. Trotzdem zeigt die Größenordnung, wie relevant dieses Thema für die private Altersvorsorge ist.
Auch aus der Versicherungswirtschaft kommt Kritik. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) legt seine Sicht auf die Neuregelung in seiner Stellungnahme zum VSAAG (PDF) dar. Über die Sachverständigenanhörung informiert der Bundestag unter Anhörung im Finanzausschuss.
Ein zentraler Kritikpunkt ist der neue, spartenübergreifende Abwicklungsfonds. Die Grundidee: Versicherungsunternehmen leisten Beiträge, damit für die Abwicklung eines Unternehmens in finanziellen Schwierigkeiten Mittel bereitstehen.
Ein gemeinsamer Fonds kann helfen, Krisen aufzufangen. Problematisch wird es aus unserer Sicht dort, wo die Grenzen zwischen den Versicherungssparten verschwimmen. Lebensversicherer sollen dann auch zur Finanzierung von Problemen beitragen, die beispielsweise bei Schaden- und Unfallversicherern entstehen.
Das bedeutet: Die finanzielle Belastung bleibt nicht zwingend auf die Sparte begrenzt, in der die Schwierigkeiten auftreten. Ein Lebensversicherer kann über seine Beiträge mittelbar für die Abwicklung eines anderen Versicherers mit aufkommen.
Geld, das ein Versicherer in einen solchen Fonds einzahlt, steht ihm nicht mehr für andere Zwecke zur Verfügung. Damit entsteht eine zusätzliche Belastung, die sich auf die Ertragslage und letztlich auch auf die Beteiligung der Kunden an Überschüssen auswirken kann.
Das heißt nicht, dass jede Einzahlung unmittelbar Ihre garantierte Auszahlung senkt. Garantierte Leistungen und Überschussbeteiligungen sind unterschiedliche Dinge. Der wirtschaftliche Spielraum eines Versicherers wird durch zusätzliche Kosten aber nicht größer.
Dass Schwierigkeiten bei Schadenversicherern kein rein theoretisches Szenario sind, zeigt das Beispiel Element. Zugleich waren die Sicherungsmechanismen in diesem Bereich bisher nicht in gleicher Weise ausgeprägt wie bei deutschen Lebensversicherern. Der neue Ansatz soll diese Lücke adressieren, wirft durch seine Finanzierung aber neue Fragen auf.
Eine Verbraucherperspektive auf den Fonds und die Absicherung von Sachversicherern bietet der Verbraucherzentrale Bundesverband (vzbv) in seinem Beitrag „Versicherte müssen sich auf ihren Schutz verlassen können“.
Der zweite Kritikpunkt betrifft strengere beziehungsweise ausgeweitete Haftungsanforderungen und Haftungszeiträume. Müssen Versicherer für zusätzliche mögliche Ansprüche vorsorgen, müssen sie dafür auch mehr finanzielle Mittel zurückhalten.
Aus Sicht eines Unternehmens ist das nachvollziehbar: Wer länger oder umfassender haftet, möchte sich gegen diese Risiken absichern. Für Versicherte hat das jedoch eine mögliche Kehrseite.
Eine sinkende Überschussbeteiligung ist deshalb ein mögliches Ergebnis. Im Extremfall kann sie auch auf null zurückgehen, wie es in der Vergangenheit bereits vorgekommen ist. Daraus folgt allerdings nicht, dass dies bei jedem Versicherer oder jedem Vertrag passieren wird.
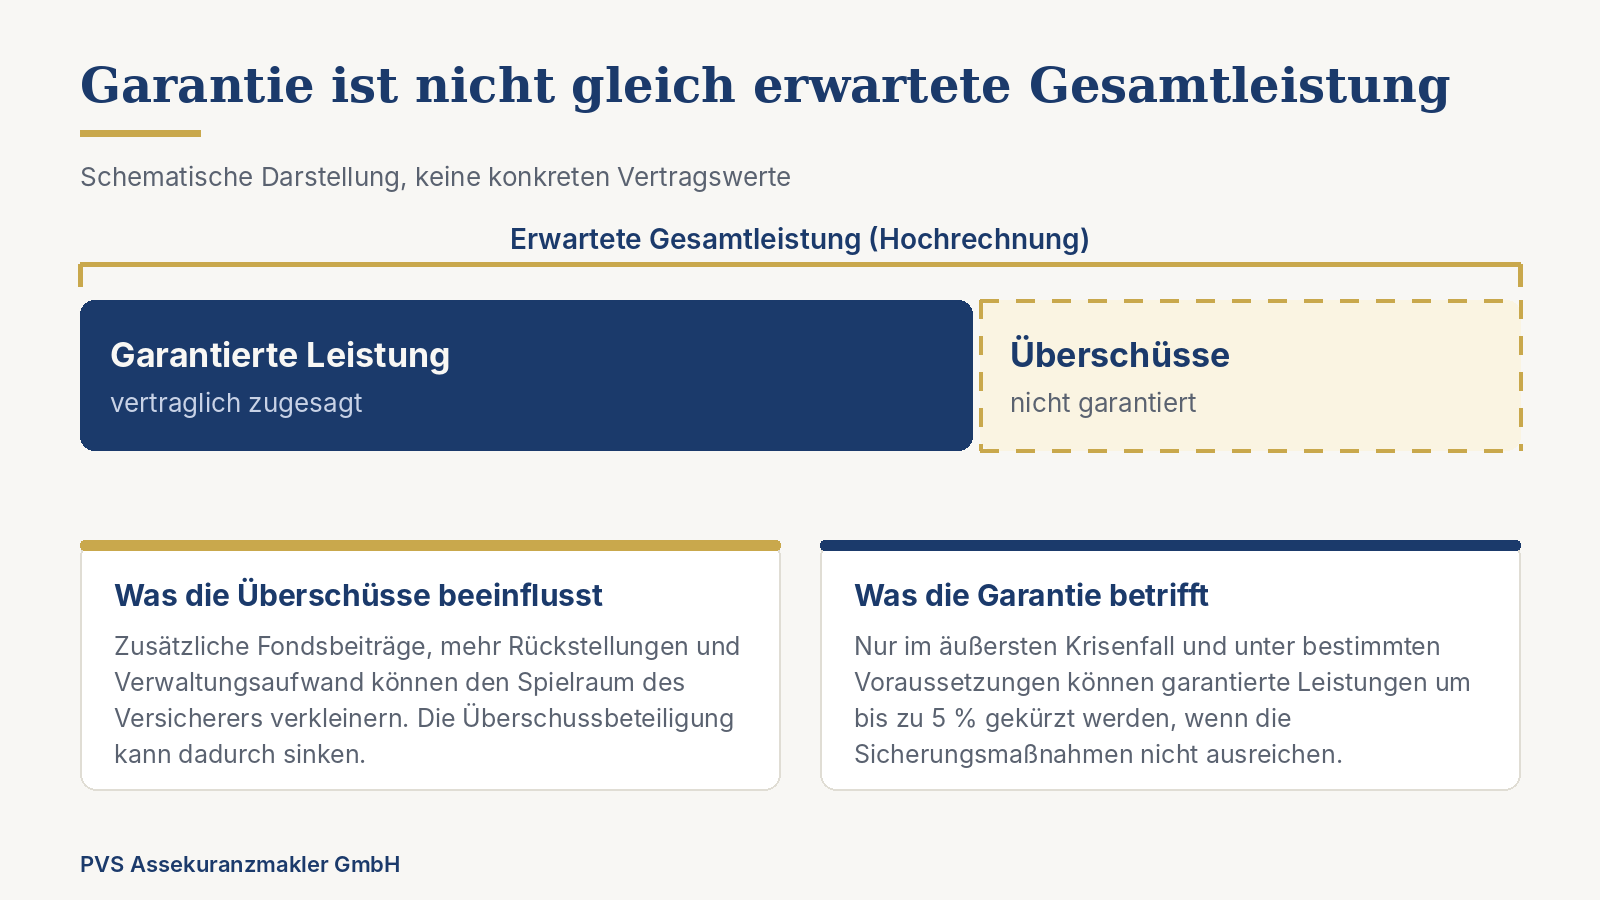
Für Ihre Altersvorsorge ist die Unterscheidung wichtig: Eine erwartete Gesamtleistung enthält häufig mehr als die vertragliche Garantie. Wenn die Überschüsse geringer ausfallen, kann die tatsächliche Leistung hinter früheren Erwartungen zurückbleiben, ohne dass bereits die Garantie gekürzt wurde.
Protektor ist der Sicherungsfonds für deutsche Lebensversicherer. Vereinfacht gesagt bildet er einen gemeinsamen Schutzschirm: Gerät ein Mitgliedsunternehmen in finanzielle Schwierigkeiten, stehen Mittel zur Verfügung, die von der Gemeinschaft der beteiligten Versicherer finanziert werden.
Im Rahmen der Neuregelung werden Beiträge und Strukturen dieses Sicherungssystems angepasst. Versicherer sollen mehr Kapital für Krisenfälle bereitstellen beziehungsweise verfügbar halten.
Auch hier gilt: Mehr Absicherung ist nicht kostenlos. Zusätzliche Beiträge und mögliche Sonderbeiträge belasten die Unternehmen. Diese Belastung kann wiederum den Spielraum für die Rendite der Versicherungsnehmer verkleinern.
Besonders kritisch sehen wir Anforderungen, die über das europäische Mindestmaß hinausgehen. Dieses Vorgehen wird häufig als „Goldstandard“ bezeichnet: Deutschland setzt eine europäische Vorgabe nicht nur um, sondern erfüllt sie mit zusätzlichen Anforderungen.
Das mag auf dem Papier nach besonders viel Sicherheit aussehen. Die Kostenfrage bleibt trotzdem bestehen. Ähnlich wie bei zusätzlichen Vorgaben im Bausektor können höhere Anforderungen ein Angebot so stark verteuern, dass sein wirtschaftlicher Nutzen leidet.
Der Vergleich soll nicht heißen, dass Sicherungsfonds und Bauvorschriften dasselbe sind. Er zeigt das Grundproblem: Mehr Anforderungen müssen finanziert werden. Bei einer Lebens- oder Rentenversicherung kann das zulasten der Erträge gehen, die bei den Versicherten ankommen.
Die entscheidende Frage lautet deshalb nicht nur, wie groß der Schutzschirm ist. Sie lautet auch, ob das Verhältnis zwischen zusätzlichem Schutz und zusätzlicher Belastung stimmt.
Der vierte Punkt ist für uns der weitreichendste. Die BaFin übernimmt die Rolle der nationalen Abwicklungsbehörde und erhält zusätzliche Kompetenzen für den Umgang mit Versicherern in Schwierigkeiten.
Dabei sollte man sauber unterscheiden: Nicht jede Eingriffsmöglichkeit entsteht erst durch dieses Gesetz. Einige Befugnisse bestanden bereits. Entscheidend ist das Zusammenspiel aus bestehenden Instrumenten, neuen Zuständigkeiten und zusätzlichen Anforderungen.
Für große Versicherer sieht die Neuregelung eine regelmäßige Sanierungs- und Abwicklungsplanung im Zweijahresrhythmus vor. Es soll also vorbereitet werden, wie auf eine mögliche Krise reagiert werden kann.
Eine solche Vorbereitung kann sinnvoll sein. Im Ernstfall möchte niemand erst überlegen müssen, welche Maßnahmen überhaupt zur Verfügung stehen. Gleichzeitig verursachen Planung, Prüfung und Aktualisierung Aufwand, sowohl bei den Versicherern als auch bei der Aufsicht.
Auch diese Bürokratie muss bezahlt werden. Personal, Prozesse und Dokumentation binden Mittel, die nicht für andere Zwecke zur Verfügung stehen. Ob der zusätzliche Aufwand durch einen entsprechenden Sicherheitsgewinn gerechtfertigt ist, bleibt deshalb eine wichtige Frage.
Zu den möglichen Maßnahmen gehören Vertriebsbeschränkungen oder Vertriebsverbote. Ein Versicherer kann dann bestimmte Tarife nicht mehr verkaufen oder keine neuen Verträge mehr abschließen.
Hinzu kommt die Möglichkeit, Versicherungsbestände an andere Unternehmen oder Abwicklungsgesellschaften zu übertragen, ohne dass Aktionäre oder Versicherungsnehmer dafür jeweils zustimmen müssen. Ein sogenannter Run-off bedeutet dabei, dass bestehende Verträge weiter verwaltet und abgewickelt werden, statt das Geschäft durch neue Verträge auszubauen.
Unser Einwand betrifft die Reichweite dieser Entscheidungen: Wie gut kann eine externe Behörde beurteilen, welche Lösung für einen Bestand die beste ist? Und welche Folgen hat ein frühzeitiger Eingriff für das Vertrauen der Kunden?
Denkbar ist beispielsweise, dass eine vorsorgliche Maßnahme wegen erwarteter Liquiditätsprobleme Versicherte erst recht verunsichert. Wenn daraufhin viele ihre Verträge kündigen, könnte sich eine ohnehin angespannte Lage weiter verschärfen. Das ist ein mögliches Risiko, kein zwangsläufiger Ablauf.
Auch Ausschüttungen an Anteilseigner und bestimmte Vergütungen oder Sonderzahlungen an Vorstände können beschränkt werden. Solche Maßnahmen sollen Mittel im Unternehmen halten und die Interessen der Versicherten schützen.
Am empfindlichsten trifft das Sicherheitsversprechen die Möglichkeit, garantierte Leistungen unter bestimmten Voraussetzungen um bis zu fünf Prozent zu kürzen, wenn die vorgesehenen Sicherungsmaßnahmen nicht ausreichen.
Es geht damit nicht nur um unverbindlich erwartete Überschüsse, sondern um Leistungen, auf deren Garantie sich Kunden verlassen. Dazu gehören insbesondere die für den Vertrag maßgeblichen garantierten Werte, etwa garantierte Rückkaufs- oder Ablaufleistungen.
Wichtig ist die Einordnung: Das ist keine pauschale Kürzung aller Lebensversicherungen um fünf Prozent. Es geht um ein Instrument für eine schwere Krisensituation. Ebenso sollte nicht der Eindruck entstehen, sämtliche Befugnisse zur Leistungskürzung seien erst jetzt neu geschaffen worden.
Der grundsätzliche Widerspruch bleibt für uns trotzdem bestehen: Ein Produkt wird über seine Sicherheit verkauft, während im äußersten Krisenfall auch garantierte Ansprüche nicht vollständig unangetastet bleiben müssen. Genau diese Grenze des Sicherheitsversprechens sollte jeder kennen, der einen solchen Vertrag besitzt.
Dass Versicherer von einem Tag auf den anderen flächendeckend nach diesen Regeln abgewickelt werden, halten wir für sehr unrealistisch. Trotzdem verdient das wirtschaftliche Umfeld Aufmerksamkeit.
Lebens- und Rentenversicherer stehen unter anderem wegen hoher stiller Lasten unter Druck. Gemeint sind Wertverluste bei Kapitalanlagen, die noch nicht durch einen Verkauf realisiert wurden. Steigende Zinsen können beispielsweise den Marktwert bereits gehaltener Anleihen drücken. Für deutsche Versicherer werden in diesem Zusammenhang stille Lasten von mehr als 100 Milliarden Euro genannt.
Schaden- und Unfallversicherer haben wiederum mit steigenden Kosten zu kämpfen. Wenn zusätzlich Beiträge, Reserven und Verwaltungsaufwand wachsen, kann der wirtschaftliche Druck zunehmen.
Da liegt die Frage nahe, ob die neue Abwicklungsordnung auch vor dem Hintergrund möglicher künftiger Schwierigkeiten geschaffen wird. Eine zeitliche Nähe ist aber kein Beweis dafür, dass Behörden einen konkreten bevorstehenden Zusammenbruch kennen. Das bleibt eine Vermutung, keine gesicherte Tatsache.
Und eine weitere Frage bleibt offen: Führt ein detaillierter rechtlicher Rahmen im Ernstfall tatsächlich zu einer geordneten Abwicklung? Der Fall des im Ausland ansässigen Versicherers FWU, der auch Verträge in Deutschland verkaufte, zeigt jedenfalls, dass europäische Regeln allein einen komplizierten Krisenverlauf nicht ausschließen.
Die Konsequenz ist nicht, reflexartig jeden Vertrag zu kündigen. Sie ist, das Sicherheitsversprechen Ihrer Lebens- oder Rentenversicherung genauer zu prüfen.
Dafür sind drei Fragen besonders hilfreich:
Wenn der Vertrag weiterhin zu Ihnen passt, ist das ein klares Ergebnis. Wenn nicht, sollten Sie sich mit den möglichen Konsequenzen einer Veränderung beschäftigen, statt allein aus Verunsicherung zu handeln.
Für uns als PVS Assekuranzmakler GmbH ist der Kern dieser Gesetzesänderung deshalb nicht nur die Fünf-Prozent-Regel. Es ist die Kombination aus zusätzlichen Finanzierungspflichten, möglichen Belastungen der Überschüsse und weitreichenden Eingriffsmöglichkeiten. Sicherheit hat Bedingungen und Kosten. Beides gehört auf den Tisch, bevor man sich für Jahrzehnte darauf verlässt.
Hinweis: Diese Einordnung dient der allgemeinen Information und stellt keine individuelle Finanz- oder Anlageberatung dar. Entscheidungen über Ihren Vertrag erfordern eine genaue Prüfung Ihrer persönlichen Situation und gegebenenfalls professionelle Unterstützung. Wir stehen Ihnen bei Fragen zu Ihren bestehenden Verträgen gerne beratend zur Seite.

Entdecken Sie weitere Artikel rund um dieses Thema, sorgfältig ausgewählt für Sie.
Die HDI Cyberstudie 2026: Warum jedes dritte KMU seine Existenz durch Cyberschäden gefährdet sieht – und wie Prävention und Cyberversicherung wirksam schützen.
Drei fundamentale Impulse zur Neuausrichtung Ihres Edelmetallportfolios
Das geplante Altersvorsorgedepot 2027 im Vergleich zu Gold: Förderung, Steuern, Flexibilität und die smarte Kombination für Ihre Altersvorsorge.